生命保険はいくら必要?遺族の生活費と教育費から保障不足を逆算
生命保険の必要保障額は、年収の何倍かよりも、家族が必要とする生活費と、公的給付や預金で賄える金額の差から考える方が具体的です。
住宅ローン・NISA・資産形成・老後資金などのお金のシミュレーター
生命保険の必要保障額は、年収の何倍かよりも、家族が必要とする生活費と、公的給付や預金で賄える金額の差から考える方が具体的です。
投資信託の信託報酬は小さな割合で表示されるため、0.1%と0.5%の差はわずかに見えます。しかし積立額が大きく、運用期間が長いと、費用の差が運用される元本にも影響します。
同じ投資額でも、iDeCoは掛金の所得控除を利用できる一方で原則60歳まで受け取れません。NISAは運用益非課税という共通点があるものの、制度の使い勝手が違います。
生活防衛資金の必要額は家族人数よりも、実際に毎月いくら出ていき、収入が止まった場合にも入ってくるお金があるかで大きく変わります。
年収の壁を考える際に重要なのは、年収そのものではなく、社会保険料や税金を引いた後の金額です。実際の加入判定は労働時間・企業規模・雇用条件で異なるため、自分の条件で控除率と加入条件を指定して比較します。
新NISAで保有する投資信託や株式を売却すると、取得価額に相当する非課税保有限度額を翌年以降に再利用できます。売却代金が増えていても、復活する金額は売却金額ではありません。
公的年金は受け取り始める年齢で毎月の金額が変わります。ただし、増額された月額だけでなく、受け取らなかった期間も含めて累計額を比較する必要があります。
年金が始まるまでの空白期間と、退職後の資産の減り方を同時に確認できるシミュレーターです。平均利回りがプラスでも、毎月の生活費と物価上昇によって預貯金を取り崩す速度は変わります。
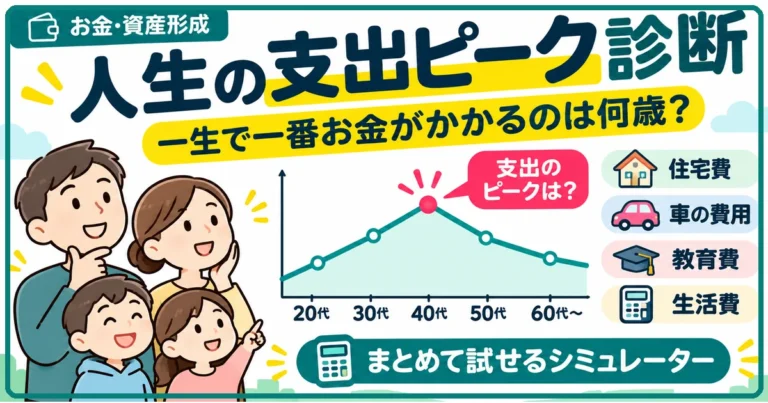
家計の支出が最も増える年齢を無料診断。子どもの年齢、住宅費、生活費、車の買替周期を入力し、今後の年間支出とピークをグラフで比較できます。
1日あたりの節約額と積立期間、想定年利から、貯めるだけの場合と運用した場合の差を試算します。